

REFORMA TRIBUTÁRIA TEM ATRASOS, REGRAS INDEFINIDAS E GERA INSEGURANÇA PARA EMPRESAS NO PAÍS
Publicado em: | Categoria: Notícia de Comércio Exterior-RTSérie de pendências na reforma tributária preocupa empresas
Contribuintes esperam definições sobre notas fiscais e créditos tributários, entre outras
Por Beatriz Olivon — De Brasília
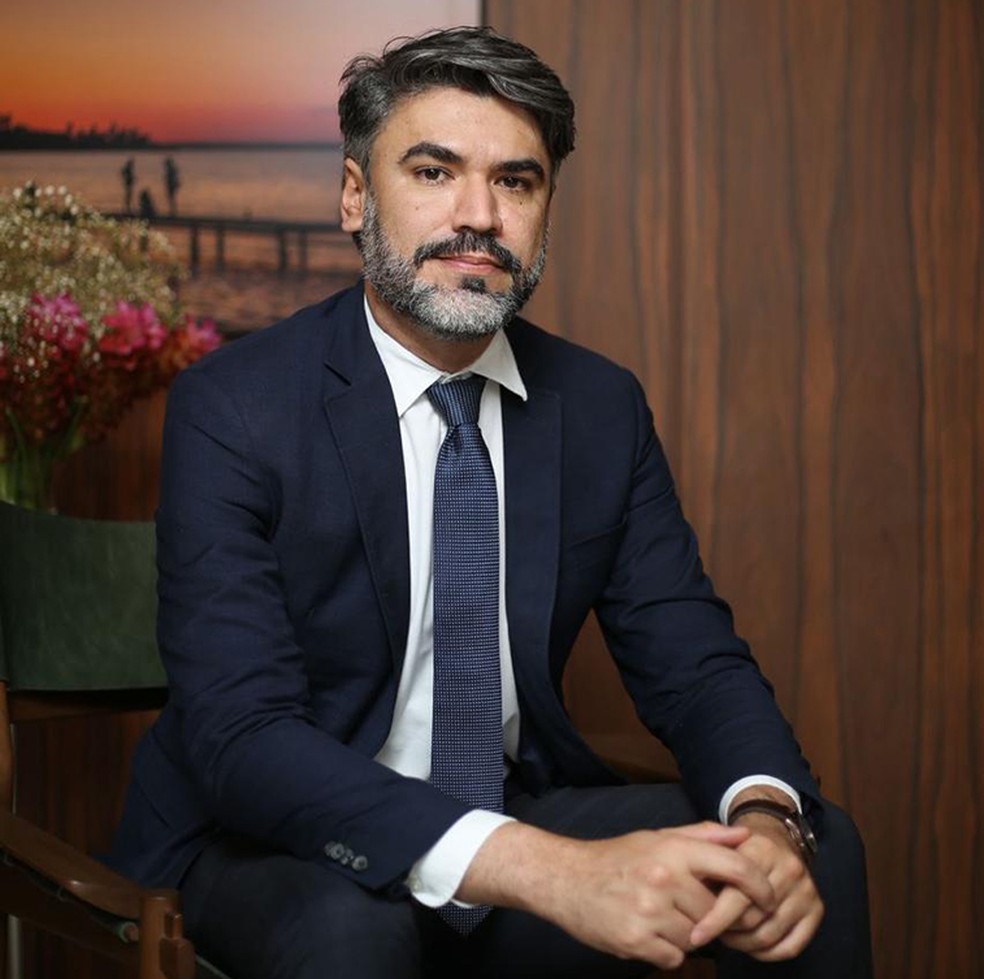
Eduardo Lucas: há ainda muitas pendências regulatórias e operacionais — Foto: Divulgação
Pontos importantes da reforma tributária que afetarão o dia a dia das empresas ainda não foram definidos, a menos de dois meses da entrada em cena da Contribuição sobre Bens e Serviços (CBS) - tributo que vai substituir o PIS e a Cofins. Desde questões básicas, como modelos de notas fiscais, a assuntos cruciais para os negócios dos contribuintes, como o direito a créditos tributários.
“Há ainda muitas pendências regulatórias e operacionais. Estão matando primeiro os maiores leões, como o Imposto Seletivo e o split payment, para depois chegarem nos detalhes e grupos mais específicos”, diz Eduardo Lucas, sócio do Martinelli Advogados. De 22 temas pendentes de regulamentação em junho, segundo levantamento da banca, cerca de metade teve alguma sinalização ou andamento, mas ainda não estão resolvidos. “A angústia do contribuinte se dá por conta do prazo. Estamos em novembro e não temos informações sobre alguns sistemas, como o do Simples Nacional.”
Entidades de diferentes setores pediram a extensão do período de testes, realizado neste ano. Na semana passada, a Confederação Nacional da Indústria (CNI), em cartas enviadas aos Ministérios da Fazenda e do Desenvolvimento, apontou que “não houve tempo suficiente para o desenvolvimento pleno do novo sistema por parte dos Fiscos, nem de preparação por parte das empresas”.
Um dos pontos levantados é a regulamentação “incompleta e instável” do CBS e do IBS, o Imposto sobre Bens e Serviços. Pelo calendário atual, a reforma começa no dia 1º de janeiro com a cobrança da CBS e uma alíquota simbólica de 0,1% do IBS.
Há também críticas à apuração assistida, uma espécie de declaração pré-preenchida da CBS e do IBS, e ao ambiente de testes - que replica o sistema definitivo da nova tributação. A plataforma, segundo a entidade, é instável e não suporta, por ora, grandes volumes de operações.
Na reforma tributária, a CBS substituirá o PIS e a Cofins, que é federal. Já o IBS entrará no lugar do ICMS, de competência estadual, e do ISS, que é municipal. O Imposto Seletivo, de caráter regulatório, substituirá o IPI. A implantação das mudanças será gradual, com a reforma totalmente encerrada em 2033.
O setor financeiro, por sua vez, pede mais tempo para a cobrança da Declaração de Regimes Específicos (Dere) - obrigação acessória eletrônica do IBS e da CBS. Quer que, no início, não sejam aplicadas multas por algum erro ou descumprimento. “A gente fez poucos testes e isso é um problema”, afirma a presidente da Confederação Nacional das Instituições Financeiras (Fin), Cristiane Coelho.
O advogado Eduardo Lucas destaca a falta de modelos de notas fiscais. “Sem os modelos, não é possível faturar e vender. Parece que o governo está tentando resolver os temas maiores e questões muito técnicas vêm à reboque e são tratadas pelo Comitê Gestor do IBS ou técnicos da Receita Federal”, diz.
Outro ponto que segue pendente é o do tratamento das “amostras grátis”, problema que existe para PIS e Cofins. Falta definir quantas unidades podem ser entregues sem cobrança de imposto. As notas fiscais terão que informar o que é amostra grátis, bonificação ou desconto, itens que precisam ser conceituados, diz o tributarista.
“São muitos detalhes que faltam”, afirma Gustavo Madi, diretor da LCA Consultoria Econômica, citando a falta de definição de modelos de notas fiscais e de questões importantes para as plataformas digitais. “São coisas aparentemente pequenas no conjunto, mas que tornam difícil para as empresas saberem como operacionalizar a vida nesse novo regime.” ” Uma das preocupações principais é os sistemas não estarem funcionando adequadamente e não ter havido tempo para testes, segundo Madi.
Para Roberto Bordinhão, diretor sênior TAX na Alvarez&Marsal, o ano de 2026 não foi suficiente para a realização de testes. Os contribuintes, acrescenta, ainda aguardam uma nova versão da regulamentação. Já foram publicadas duas leis complementares (nº 214, de 2025, e nº 227, de 2026) e os regulamentos dos novos tributos, mas ainda há lacunas em em aberto, de acordo com o especialista. “A versão atual remete diversas definições para atos futuros. São muitas perguntas sem resposta”, diz.
A Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) aponta que levou diversos pontos em aberto para a Receita Federal, como os que tratam de créditos tributários. De acordo com Gilberto Alvarenga, consultor tributário da entidade, fica dúvida sobre como devem ser tratados bens e serviços de consumo pessoal - como seguro de vida coletivo e campanhas de vacinação promovidas pelas empresas.
Alvarenga destaca ainda que uma creche nas dependências da empresa para os filhos de colaboradores dá direito a crédito tributário, mas não há a mesma previsão para auxílio-creche. “Se a indústria compra o melhor óleo para máquina, ganha o direito a crédito. Mas sobre benefícios aos empregados, ainda há muitas dúvidas.”
Sobre a falta de layouts de notas fiscais, o consultor destaca a falta de definição referente à locação de imóveis. “Não basta divulgar, as empresas têm que assimilar as informações, incorporar nos seus sistemas, testar, verificar como será a relação com seus clientes”, diz ele, lembrando que outro ponto relevante para o comércio é a regulamentação do cashback - o sistema de devolução de valores para a baixa renda. “O comércio precisa disso.”
Em nota, o Ministério da Fazenda informa que a implementação da reforma entra em uma nova etapa marcada pela consolidação dos instrumentos regulatórios, pelo avanço da infraestrutura tecnológica e pela ampla preparação dos entes federativos e dos contribuintes. Até 2 de novembro, mais 3,6 bilhões de documentos fiscais com destaque da CBS foram emitidos, representando 86,9% do total de documentos abrangidos por esta obrigatoriedade. “A implementação já está em curso, com crescente adesão de entes federativos, empresas desenvolvedoras de software, administrações tributárias e contribuintes”, afirma.
Todos os atos normativos, diz a Fazenda, estão distribuídos em grupos de trabalho conjuntos formados pela Receita Federal e Comitê Gestor (CGIBS). “Os trabalhos caminham para que tanto as pendências normativas quanto operacionais estejam finalizadas até o início de 2027. Dentre eles, o mais importante é a estrutura do documento fiscal, que está com os trabalhos em fase bastante avançada”, afirma. Ainda segundo a nota, a publicação da revisão do regulamento nos próximos dias e novos atos conjuntos até o final do ano preencherão as lacunas normativas, e a parte operacional dos documentos fiscais está próxima de ser concluída.
Fonte: Portal Valor Econômico


